Domain trackerzertifikat.de kaufen?
Wir ziehen mit dem Projekt
trackerzertifikat.de um.
Sind Sie am Kauf der Domain
trackerzertifikat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain trackerzertifikat.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
GW Instek GSP-9300BTG Spektrum-Analysator Werksstandard (ohne Zertifikat) 3 GHz Tracking Generator 01SP930B10GTDer GSP-9300B ist ein 3 GHz Spektrumanalysator, der die grundlegenden Anforderungen an die HF-Messung erfüllt. Es bietet die Frequenzstabilität von 0,025 ppm, die Alterungsrate von 1 ppm/Jahr, einen eingebauten Vorverstärker, das Grundrauschen von -149 dBm/Hz und mehr als 20 Messanwendungen, einschließlich AM/FM-Modulationssignalanalyse, Signalkanalanalyse und CATV-Parametertest. Während der Kollokation mit der TG-Option kann der GSP-9300B Frequenzgang- oder Leistungslinearitätstests für Komponenten durchführen.4638,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Professioneller Börsenhandel, Sachbücher von Erdal CeneDas Buch "Professioneller Börsenhandel" von Erdal Cene bietet eine umfassende Einführung in die Welt des Börsenhandels. Es richtet sich an angehende Trader, die lernen möchten, wie sie erfolgreich an der Börse agieren können. Cene, ein erfahrener Börsenhändler, teilt seine persönlichen Aha-Erlebnisse und vermittelt praxisnahe Strategien, um häufige Fehler zu vermeiden. Der Leser erfährt, wie man eine individuelle Handelsstrategie entwickelt, die auf den eigenen Bedürfnissen basiert. Zudem werden wichtige Aspekte wie die Grundlagen der Kursentstehung, das Börsenalphabet und Methoden zur Selbstkontrolle behandelt. Das Buch ist reich an Grafiken und Tabellen, die das Verständnis der komplexen Themen erleichtern und den Leser auf dem Weg zu einem bewussten und entspannten Umgang mit den Herausforderungen des Börsenalltags unterstützen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition, Fachbücher von Klaus OlfertErfolgreiches Investieren – praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe „Kompendium der praktischen Betriebswirtschaft“ die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
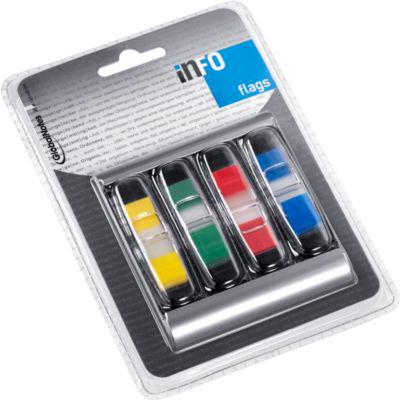
INFO Index SpenderKlein, handlich und stylisch * ideal für alle, die es aufgeräumt auf dem Schreibtisch mögen * passend für 4 Stück INFO Haftmarker mit Z-Faltung im Format 12,5 x 43 mm oder 2 Stück INFO Haftstreifen mit Z-Faltung im Format 25 x 43 mm * der Spender wird mit 4 x 36 Blatt transparenten INFO Flags Haftstreifen mit unterschiedlichen Farbrändern geliefert * die Haftstreifen aus beschreibbarer Folie sind selbstklebend, rückstandsfrei wieder ablösbar und repositionierbar7,13 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter

-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
Rigol DSA875-TG Spektrum-Analysator Werksstandard (ohne Zertifikat) 7.5 GHz Tracking GeneratorDas Model DSA875-TG Spektrumanalysator ist sowohl im Hobby Bereich, als auch im professionellen Anwendungsbereich im Einsatz. Durch einen Menge an Software Tools und möglichen Zubehör, ideal geeignet für EMI (EMC) Pre-Compliance Tests als Vorbereitung für die Endabnahme von EMV Spezifikationen. Mit dem Frequenzbereich lassen sich Oberwellen 3. Ordnung des 2.4 GHz ISM Bandes vermessen.5944,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rigol DSA832-TG Spektrum-Analysator Werksstandard (ohne Zertifikat) 3.2 GHz Tracking GeneratorDas Model DSA832-TG Spektrumanalysator ist sowohl im Hobby Bereich, als auch im professionellen Anwendungsbereich im Einsatz. Durch einen Menge an Software Tools und möglichen Zubehör, ideal geeignet für EMI (EMC) Pre-Compliance Tests als Vorbereitung für die Endabnahme von EMV Spezifikationen.3445,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GW Instek GSP-9300BTG Spektrum-Analysator Werksstandard (ohne Zertifikat) 3 GHz Tracking Generator 01SP930B10GTDer GSP-9300B ist ein 3 GHz Spektrumanalysator, der die grundlegenden Anforderungen an die HF-Messung erfüllt. Es bietet die Frequenzstabilität von 0,025 ppm, die Alterungsrate von 1 ppm/Jahr, einen eingebauten Vorverstärker, das Grundrauschen von -149 dBm/Hz und mehr als 20 Messanwendungen, einschließlich AM/FM-Modulationssignalanalyse, Signalkanalanalyse und CATV-Parametertest. Während der Kollokation mit der TG-Option kann der GSP-9300B Frequenzgang- oder Leistungslinearitätstests für Komponenten durchführen.4638,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Professioneller Börsenhandel, Sachbücher von Erdal CeneDas Buch "Professioneller Börsenhandel" von Erdal Cene bietet eine umfassende Einführung in die Welt des Börsenhandels. Es richtet sich an angehende Trader, die lernen möchten, wie sie erfolgreich an der Börse agieren können. Cene, ein erfahrener Börsenhändler, teilt seine persönlichen Aha-Erlebnisse und vermittelt praxisnahe Strategien, um häufige Fehler zu vermeiden. Der Leser erfährt, wie man eine individuelle Handelsstrategie entwickelt, die auf den eigenen Bedürfnissen basiert. Zudem werden wichtige Aspekte wie die Grundlagen der Kursentstehung, das Börsenalphabet und Methoden zur Selbstkontrolle behandelt. Das Buch ist reich an Grafiken und Tabellen, die das Verständnis der komplexen Themen erleichtern und den Leser auf dem Weg zu einem bewussten und entspannten Umgang mit den Herausforderungen des Börsenalltags unterstützen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
Ähnliche Suchbegriffe für Restschuld
-
Investition, Fachbücher von Klaus OlfertErfolgreiches Investieren – praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe „Kompendium der praktischen Betriebswirtschaft“ die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INFO Index SpenderKlein, handlich und stylisch * ideal für alle, die es aufgeräumt auf dem Schreibtisch mögen * passend für 4 Stück INFO Haftmarker mit Z-Faltung im Format 12,5 x 43 mm oder 2 Stück INFO Haftstreifen mit Z-Faltung im Format 25 x 43 mm * der Spender wird mit 4 x 36 Blatt transparenten INFO Flags Haftstreifen mit unterschiedlichen Farbrändern geliefert * die Haftstreifen aus beschreibbarer Folie sind selbstklebend, rückstandsfrei wieder ablösbar und repositionierbar7,13 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
-
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
-
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.